毕马威首度发布康养50报告:2029年产业规模有望突破36万亿元
 146
 叶子
 2026-08-14
2026年7月9日,毕马威首届康养50报告发布会暨榜单颁奖典礼在上海举行。活动现场揭晓首届康养50上榜企业名单,并正式发布《毕马威康养50报告》(以下简称《报告》)。 这是毕马威“医疗健康50系列”评选的全新延伸,旨在挖掘具有示范带动作用的康养领域标杆企业。《报告》覆盖上游康养科技与产品、中游康养服务及下游康养支付三大板块,为行业提供了全景式分析框架。
产业规模持续扩容,2029年有望突破36万亿元
当前,我国已进入深度老龄化社会。截至2025年底,全国60岁及以上人口达3.23亿,占总人口的23%(数据来源:国家统计局)。老年群体规模持续扩张所带来的养老、医疗、康复等需求日益突出,且呈现多元化趋势。 《报告》指出,在人口老龄化加深、居民健康消费升级以及政策引导的多重因素驱动下,康养产业规模持续扩大,已从传统养老和疗养服务加速向智慧养老产品、线上健康管理、互联网医疗等新兴场景延伸。2020年至2024年,中国康养产业核心子赛道市场规模由12.88万亿元增长至21.27万亿元,年均复合增长率约13.4%。预计2029年产业规模有望进一步增长至36.53万亿元(数据来源:毕马威《康养50报告》)。
产业链协同走向深化
毕马威中国医疗健康行业主管合伙人黎志贤表示,中国康养产业正处于从规模扩张迈向高质量发展的转型阶段,产业链各环节的协同创新正在成为驱动产业升级的关键力量。 上游依托人工智能、大数据和物联网技术,持续推动智慧养老产品迭代与康复器械创新;中游通过线上平台与线下场景的深度融合,提升健康管理与养老服务的效率;下游则聚焦支付系统的智能化改造,构建覆盖全生命周期的服务闭环。三端从线性传导走向双向赋能,一个更具活力的产业生态正在形成。
毕马威中国客户及业务发展主管合伙人江立勤指出,2026年是“十五五”规划开局之年,也是面向2030年健康中国建设目标持续发力的重要时期。康养产业正在从传统养老服务,走向医疗健康、生活服务、科技创新和消费升级深度融合的新阶段。
三大趋势预判:智慧康养、医养结合、普惠养老
关于产业转型升级的方向,黎志贤认为应聚焦三大领域:
智慧康养是必然趋势。
通过大数据、人工智能、物联网等技术手段,提升服务效率与精准度,实现个性化、连续化的健康管理服务。在康养机器人细分领域,康复机器人市场规模占比达45%,护理机器人占比35%,陪伴机器人作为新兴赛道增长迅速(数据来源:毕马威《康养50报告》)。
医养结合是解决“看病难、养老难”双重困境的有效路径。
需加快推动医疗机构与养老机构之间的资源整合,建立“医疗+康复+护理+生活照料”一体化的服务体系。
普惠养老是实现全民福祉的基础。
政府应进一步完善财政补贴、税收优惠等政策工具,鼓励社会资本进入普惠型养老项目;企业则需探索“低收费、高质量”的可持续运营模式。 毕马威表示,未来将持续跟踪康养产业的发展趋势,围绕康养科技与产品、服务运营、支付保障等重点领域,通过企业调研和案例研究,为行业提供更具参考价值的发展思路。 从“养老”到“享老”,从规模扩张到高质量发展,中国康养产业正在经历一场深刻的价值重构。当产业升级的方向逐渐清晰,智慧康养需要产品真正走进生活,医养结合需要空间真正理解需求,普惠养老需要服务真正触达人心——这一切,最终都落在每一个具体的生活场景中。
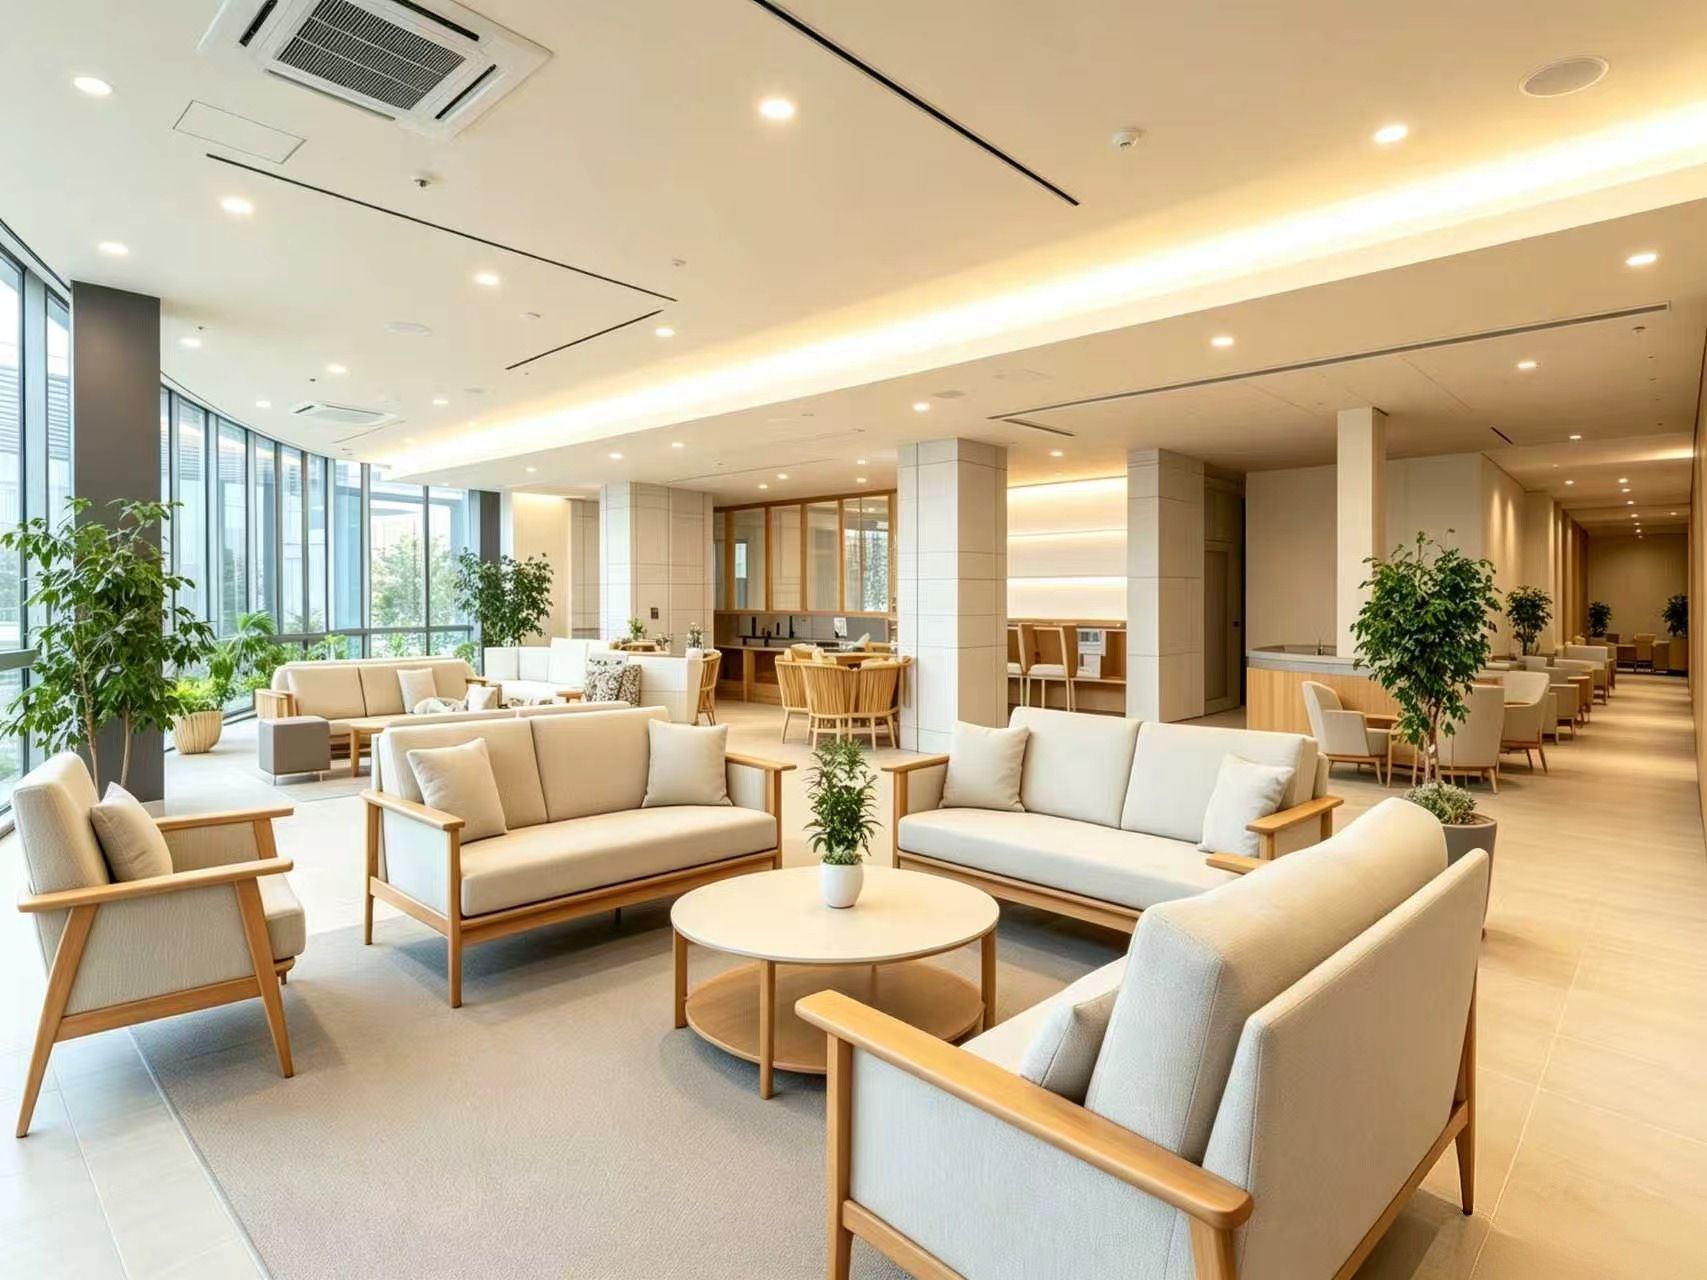
四季颐年深耕适老化空间十六年,从适老化家具制造起步,逐步构建起设计、咨询、品牌、平台协同运转的五项能力,完成从单品到全链路空间的跨越。目前已完成了多个高端康养社区及酒店项目的整体软装交付。当产业从规模扩张走向高质量发展,真正理解银发群体需求、用产品和服务回应生活品质期待的企业,正在成为这场变革中不可或缺的力量。
产业规模持续扩容,2029年有望突破36万亿元
当前,我国已进入深度老龄化社会。截至2025年底,全国60岁及以上人口达3.23亿,占总人口的23%(数据来源:国家统计局)。老年群体规模持续扩张所带来的养老、医疗、康复等需求日益突出,且呈现多元化趋势。 《报告》指出,在人口老龄化加深、居民健康消费升级以及政策引导的多重因素驱动下,康养产业规模持续扩大,已从传统养老和疗养服务加速向智慧养老产品、线上健康管理、互联网医疗等新兴场景延伸。2020年至2024年,中国康养产业核心子赛道市场规模由12.88万亿元增长至21.27万亿元,年均复合增长率约13.4%。预计2029年产业规模有望进一步增长至36.53万亿元(数据来源:毕马威《康养50报告》)。
产业链协同走向深化
毕马威中国医疗健康行业主管合伙人黎志贤表示,中国康养产业正处于从规模扩张迈向高质量发展的转型阶段,产业链各环节的协同创新正在成为驱动产业升级的关键力量。 上游依托人工智能、大数据和物联网技术,持续推动智慧养老产品迭代与康复器械创新;中游通过线上平台与线下场景的深度融合,提升健康管理与养老服务的效率;下游则聚焦支付系统的智能化改造,构建覆盖全生命周期的服务闭环。三端从线性传导走向双向赋能,一个更具活力的产业生态正在形成。
毕马威中国客户及业务发展主管合伙人江立勤指出,2026年是“十五五”规划开局之年,也是面向2030年健康中国建设目标持续发力的重要时期。康养产业正在从传统养老服务,走向医疗健康、生活服务、科技创新和消费升级深度融合的新阶段。
三大趋势预判:智慧康养、医养结合、普惠养老
关于产业转型升级的方向,黎志贤认为应聚焦三大领域:
智慧康养是必然趋势。
通过大数据、人工智能、物联网等技术手段,提升服务效率与精准度,实现个性化、连续化的健康管理服务。在康养机器人细分领域,康复机器人市场规模占比达45%,护理机器人占比35%,陪伴机器人作为新兴赛道增长迅速(数据来源:毕马威《康养50报告》)。
医养结合是解决“看病难、养老难”双重困境的有效路径。
需加快推动医疗机构与养老机构之间的资源整合,建立“医疗+康复+护理+生活照料”一体化的服务体系。
普惠养老是实现全民福祉的基础。
政府应进一步完善财政补贴、税收优惠等政策工具,鼓励社会资本进入普惠型养老项目;企业则需探索“低收费、高质量”的可持续运营模式。 毕马威表示,未来将持续跟踪康养产业的发展趋势,围绕康养科技与产品、服务运营、支付保障等重点领域,通过企业调研和案例研究,为行业提供更具参考价值的发展思路。 从“养老”到“享老”,从规模扩张到高质量发展,中国康养产业正在经历一场深刻的价值重构。当产业升级的方向逐渐清晰,智慧康养需要产品真正走进生活,医养结合需要空间真正理解需求,普惠养老需要服务真正触达人心——这一切,最终都落在每一个具体的生活场景中。
四季颐年深耕适老化空间十六年,从适老化家具制造起步,逐步构建起设计、咨询、品牌、平台协同运转的五项能力,完成从单品到全链路空间的跨越。目前已完成了多个高端康养社区及酒店项目的整体软装交付。当产业从规模扩张走向高质量发展,真正理解银发群体需求、用产品和服务回应生活品质期待的企业,正在成为这场变革中不可或缺的力量。
 南京市江宁区新城发展中心2栋16层
 4000199818
 微信客服
 在线留言
 回到顶部